Cómo empezar a ahorrar aunque se te dé mal
Para empezar a ahorrar, ayuda decidirlo una sola vez en lugar de cada mes. Elige una cantidad pequeña, prográmala para el día que cobras, sepárala de la cuenta donde gastas y ponle un propósito. Los estudios de ahorro automático12 y de cuentas separadas3 respaldan esa lógica, aunque no son una receta para todos.
 En 30 segundos
- Con la decisión ya tomada, enfrentas menos tentaciones.
- Los estudios son de contextos distintos; ninguno es receta para todos.
- Empieza con una cantidad pequeña, automática y en una cuenta aparte.
- Tiempo
- unos 20 minutos para dejarlo configurado
- Necesitas
- la app o el sitio de tu banco, y papel o las notas del celular
 Paso a paso
-
Anota cuánto entra y cuánto sale en un mes típico
Sueldo o ingresos, por un lado; renta, comida, transporte y deudas, por el otro. No es para juzgarte. Es para saber de dónde puede salir una cantidad pequeña sin que el mes se rompa.
-
Elige una cantidad tan pequeña que casi no la notes
Piensa en una cifra que podrías olvidar sin que te duela.
El programa de Thaler y Benartzi no pedía recortar el sueldo de hoy: pedía comprometerse a destinar una parte de futuros aumentos1. La idea es que ahorrar no se sienta como una pérdida inmediata.
-
Prográmala para el día que cobras
Pide a tu banco o a tu app que la aparte sola, el mismo día que te llega el dinero.
En planes de ahorro con inscripción automática, la participación fue claramente más alta que con la inscripción voluntaria2. Cuando algo es automático, la inercia trabaja a tu favor.
-
Sepárala de la cuenta donde gastas y ponle nombre
Una cuenta aparte, o un apartado dentro de la misma, con un nombre concreto: «imprevistos», «viaje», «regalos de diciembre».
En un estudio con hogares de bajos ingresos, se ahorró más cuando el dinero etiquetado se dividía en dos cuentas que cuando se juntaba en una3.
Y en un banco de Filipinas, ofrecer una cuenta cuyo dinero no se podía retirar a voluntad aumentó el ahorro a los 12 meses4.
-
Ponte un recordatorio de para qué es
Un mensaje o una nota con la meta: «para esto lo aparto».
En experimentos de campo con tres bancos, los recordatorios ayudaron a que clientes con cuentas de ahorro cumplieran su compromiso, sobre todo cuando mencionaban la meta de ahorro y el incentivo económico5.
 ¿Por qué estos pasos?
Hay un patrón común: se reduce el número de veces que tienes que decidir.
Decidir cada mes cuánto ahorrar es una batalla contra lo que se antoja hoy. Cuando la decisión ya está tomada, te enfrentas a menos tentaciones.
Si te preguntas cómo ahorrar dinero cada mes sin pelearte contigo, esa es la idea. También funciona imaginar a la persona que recibirá ese dinero.
En experimentos de laboratorio, quienes interactuaron con una versión envejecida de sí mismos aceptaron con más frecuencia recompensas más tardías que inmediatas6. Es un resultado de laboratorio, no una medición del ahorro real.
¿Qué tan firme es la evidencia?
La evidencia tiene límites y no es una receta para todos.
Los estudios son de contextos distintos: planes de retiro en Estados Unidos, un banco de Filipinas, hogares de bajos ingresos, bancos que enviaron recordatorios.
En Filipinas, por ejemplo, solo 28 % de los clientes a quienes se les ofreció la cuenta la abrió4.
Ninguno es una receta que sirva para todos. Y si tu sueldo apenas cubre lo básico, el límite no es de hábito sino de ingresos.
Esta guía no es asesoría financiera ni recomienda productos.
Cuando ahorrar es automático, más gente lo hace.
 Errores comunes
- Empezar con una cantidad que no puedes sostener. Si al tercer mes la quitas, pierdes el hábito. Es mejor una cantidad menor que dure.
- Dejarlo mezclado con el dinero del día a día. Separar el dinero funcionó mejor que juntarlo en una sola cuenta3.
- Esperar a ganar más para empezar. Lo inmediato pesa más que lo lejano, así que «el mes que viene» siempre parece mejor momento. Mejor una cantidad pequeña hoy.
- Medir tu valor por lo que logras apartar. Ahorrar depende también de tus ingresos y de lo que pasa en tu vida. Un mes sin ahorrar no tiene por qué ser el final: retómalo el siguiente.
 Tu siguiente paso
Domina tu Calma
Un manual y un cuadernillo de regulación emocional: qué te pasa y por qué, cinco técnicas de respiración y anclaje para usar en el momento, y un plan guiado de 7 días. Incluye 4 bonos.
$300 MXN · pago único · descarga inmediata
Conocer Domina tu CalmaPara leer sobre esto
-
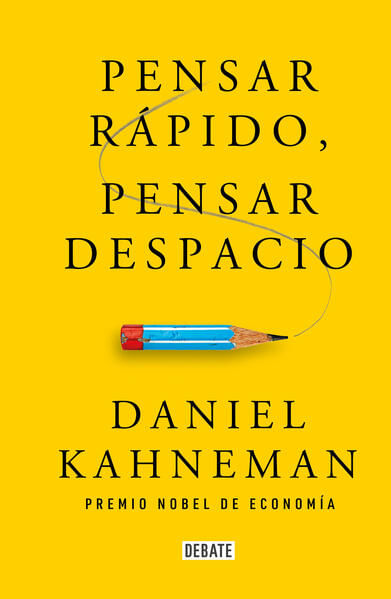 Pensar Rápido, Pensar Despacio · Daniel Kahneman
Quien quiere reconocer sus atajos mentales y errores de juicio. Quien busca lectura ligera: es largo y denso. Algunos estudios de priming que cita no han podido replicarse; conviene leer esos capítulos con cautela.
Ver en Amazon -
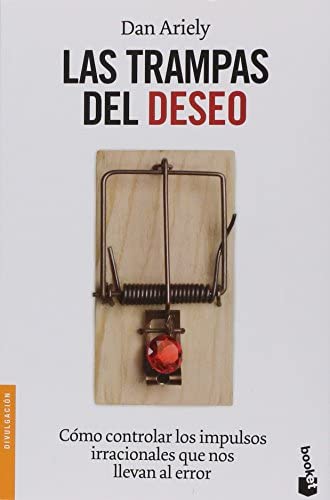 Las trampas del deseo · Dan Ariely
Quien disfruta los experimentos curiosos y quiere cuestionar sus compras y decisiones. Quien busca consejos aplicables: es ameno pero anecdótico.
Ver en Amazon -
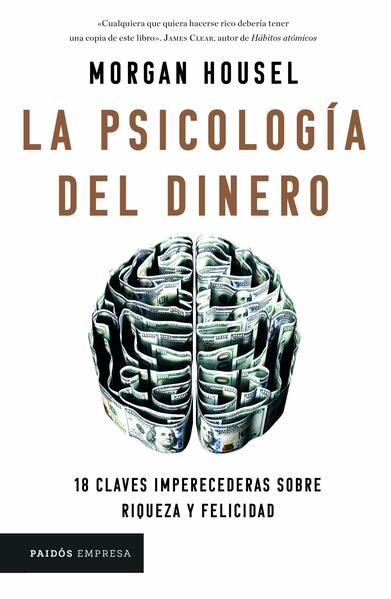 La psicología del dinero · Morgan Housel
Quien quiere entender su relación emocional con el dinero, sin tecnicismos. Quien busca un plan de inversión o estudios: es ensayo de un periodista financiero, no asesoría.
Ver en Amazon
Si compras desde estos enlaces, Sofá Psicológico recibe una comisión de Amazon sin costo extra para ti; eso no cambia qué libros recomendamos. Como Afiliado de Amazon, percibimos ingresos por las compras elegibles.
 Cuándo buscar ayuda
Esta página explica cómo suele funcionar la mente según estudios publicados. No evalúa tu caso ni sustituye a un profesional. Si lo que describe te impide dormir, trabajar o convivir durante varias semanas, o si te sientes sin salida, habla con un profesional de la salud mental.
 Fuentes
6 estudios publicados, con enlace al original
Fuentes- Thaler y Benartzi (2004). Save More Tomorrow: Using behavioral economics to increase employee saving. Journal of Political Economy, 112(S1), S164–S187. doi:10.1086/380085
- Madrian y Shea (2001). The power of suggestion: Inertia in 401(k) participation and savings behavior. Quarterly Journal of Economics, 116(4), 1149–1187. doi:10.1162/003355301753265543
- Soman y Cheema (2011). Earmarking and partitioning: Increasing saving by low-income households. Journal of Marketing Research, 48(SPL), S14–S22. doi:10.1509/jmkr.48.SPL.S14
- Ashraf, Karlan y Yin (2006). Tying Odysseus to the mast: Evidence from a commitment savings product in the Philippines. Quarterly Journal of Economics, 121(2), 635–672. doi:10.1162/qjec.2006.121.2.635
- Karlan, McConnell, Mullainathan y Zinman (2016). Getting to the top of mind: How reminders increase saving. Management Science, 62(12), 3393–3411. doi:10.1287/mnsc.2015.2296
- Hershfield, Goldstein, Sharpe, Fox, Yeykelis, Carstensen y colaboradores (2011). Increasing saving behavior through age-progressed renderings of the future self. Journal of Marketing Research, 48(SPL), S23–S37. doi:10.1509/jmkr.48.SPL.S23
Quién la escribe y cuándo
Psicoeducación, no diagnóstico ni tratamiento. Es divulgación con fines educativos y no sustituye la valoración de un profesional de salud mental con cédula vigente.
 Una explicación como esta, cada semana
Un correo corto con una pregunta de psicología cotidiana, su respuesta y las fuentes. Sin spam.